O mercado de crédito privado brasileiro enfrenta um período de incertezas. Dados da Anbima mostram que a maior parte dos resgates no mês de abril veio da renda fixa, que registrou saída líquida de R$ 19,3 bilhões. Os fundos de crédito livre com maior duration perderam R$ 14,2 bilhões, enquanto os equivalentes de prazo mais curto atraíram R$ 8,2 bilhões. Para o investidor pessoa física, que frequentemente escolhe títulos de dívida pela isenção fiscal que por vezes eles oferecem, o cenário parece o de uma tempestade se formando.
O que é crédito privado?
Crédito privado é o empréstimo de CPF para CNPJ: em vez de emprestar para o governo, você empresta para empresas. Em troca do risco de crédito, você exige um prêmio: uma rentabilidade superior à do Tesouro Direto. Esses papéis são negociados em corretoras e podem ter retorno fixo, pós-fixado (atrelado ao CDI) ou híbrido (IPCA + uma taxa).
Principais instrumentos de crédito privado
- Debêntures: títulos de dívida de empresas não financeiras. Podem ser incentivadas (isentas de IR se destinadas à infraestrutura).
- CRI e CRA: Certificados de Recebíveis Imobiliários e do Agronegócio, respectivamente.
- Títulos Bancários: CDB, LCI, LCA – emitidos por bancos, com proteção do FGC até R$ 250 mil por CPF e por instituição.
Vídeo: YouTube | Fonte: www.seudinheiro.com
Visão dos especialistas
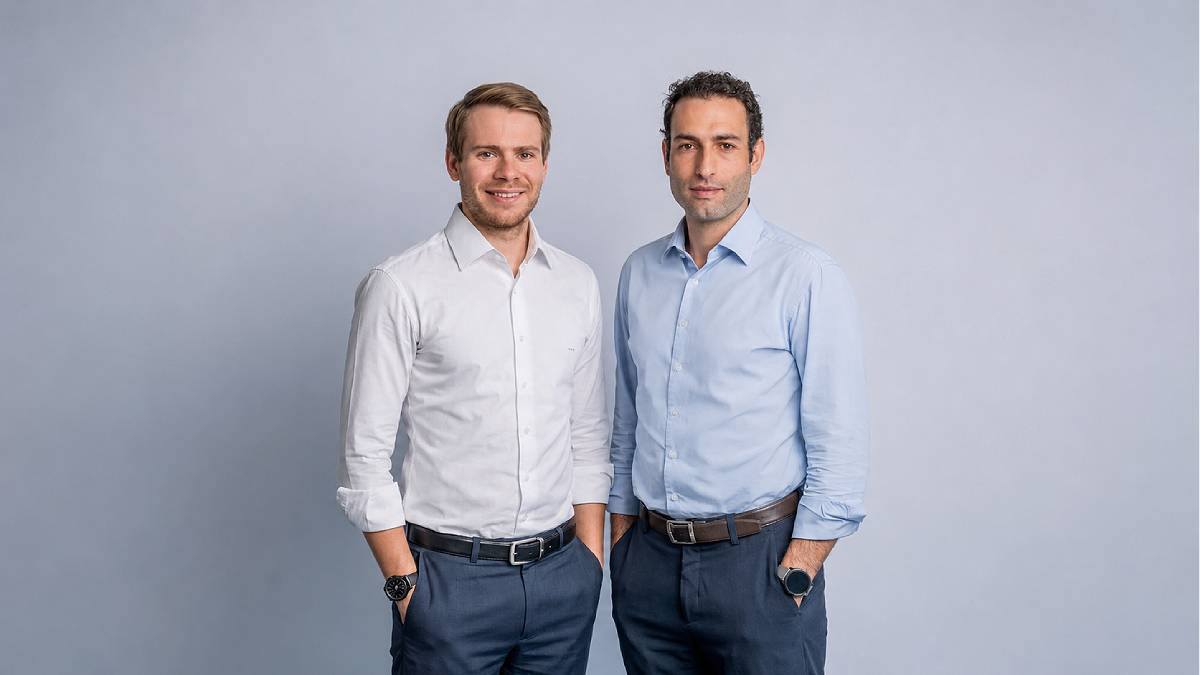
Frederico Maluf e Gianfranco Nardini são, respectivamente, CEO e sócio da ARZ Capital, especializada em crédito privado nacional e internacional. Segundo Maluf, as métricas acompanhadas pela ARZ não mostram sinal claro de deterioração, mas seguem monitorando. Para a dupla, o que o mercado está chamando de crise no crédito é, por ora, ruído. O mercado primário de debêntures opera em ritmo lento, com emissões canceladas em abril, o que reforça a cautela.
Lições do mercado americano
Depois de 2008, os bancos norte-americanos reduziram drasticamente o apetite para emprestar dinheiro a empresas de médio porte. Gestoras especializadas passaram a captar recursos de investidores e fazer o trabalho de originação e estruturação de crédito. O mercado de crédito privado norte-americano era avaliado em US$ 340 bilhões em 2011, com projeção de chegar a US$ 2,2 trilhões até 2027. Esse movimento mostra como o crédito privado pode crescer e se tornar relevante.
Sinais de alerta no horizonte
Segundo Nardini, alguns gestores aumentaram muito a exposição em empresas de software, com grandes casas tendo 24%, 25%, 26% do portfólio alocado em um único setor. O avanço da inteligência artificial (IA) gerou dúvidas sobre o futuro das empresas de software, batizado informalmente de “Armageddon do software”. Contratos de receita recorrente do setor de software passaram a ser questionados. Como consequência, os spreads se abriram entre 75 e 120 pontos-base em toda a indústria de crédito privado. Esse movimento indica que o mercado está precificando mais risco, mesmo que ainda não haja uma crise consolidada.
Para o investidor, o momento exige atenção redobrada. Acompanhar as métricas de crédito e entender os instrumentos disponíveis é essencial para navegar por esse cenário de ruídos e oportunidades.
Fonte
- www.seudinheiro.com
- 1 Enquanto a cidade mais populosa do mundo afunda, governo constrói uma nova cap (seudinheiro.com)
- 2 Conflito entre sócios da Azzas 2154 (AZZA3) faz Itaú entrar em cena para discu (seudinheiro.com)
- 3 “A gente precisa atravessar”: Banco do Brasil (BBAS3) admite fase mais crítica (seudinheiro.com)
- Naming rights: por que empresas pagam milhões para dar nome a estádios, arenas e (www.youtube.com)