


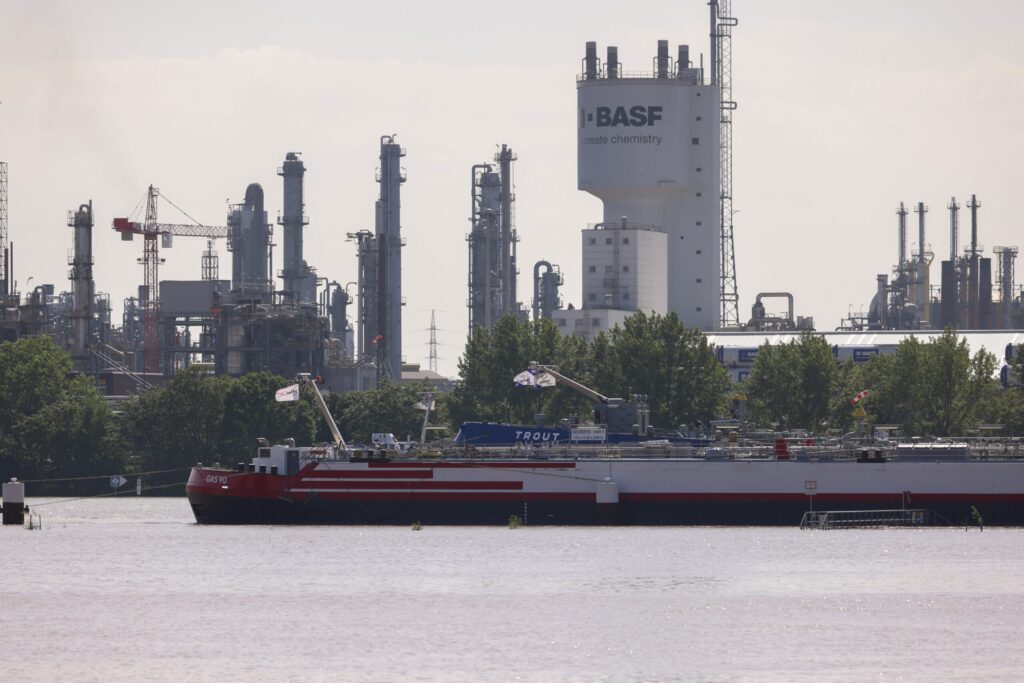
A Basf anunciou na quarta-feira um lucro líquido de 5,07 bilhões de euros (US$ 5,77 bilhões) no primeiro semestre do ano. O resultado representa um salto de mais de cinco vezes em relação aos 887 milhões de euros registrados no mesmo período do ano anterior. O forte crescimento foi impulsionado principalmente pelo ganho de 3,9 bilhões de euros com a venda de sua divisão de revestimentos para a Carlyle, mas também refletiu a melhora nos preços e volumes de vendas.
A receita total da empresa no semestre subiu 6,2%, alcançando 33,23 bilhões de euros. Esse crescimento indica que, mesmo sem o efeito extraordinário da venda, a companhia conseguiu expandir seus negócios em diversas frentes. A gestão atribuiu o avanço a um ambiente de demanda mais aquecido e à disciplina de preços. O crescimento da receita foi puxado tanto por volumes maiores quanto por preços mais elevados, conforme comunicado da empresa. A Basf opera em diversos segmentos, mas não forneceu abertura por divisão no balanço semestral.
Venda de revestimentos turbina lucro
A alienação da unidade de revestimentos para a Carlyle foi o grande destaque do balanço semestral. O ganho de 3,9 bilhões de euros com a transação foi integralmente contabilizado no período, inflando o lucro líquido para o patamar bilionário. Excluindo esse montante, o lucro recorrente teria sido de aproximadamente 1,17 bilhão de euros, embora a empresa não tenha feito essa segregação em seus números. A fonte não detalhou o impacto exato da operação sobre as receitas, mas o ganho decorreu de uma venda estratégica que faz parte do reposicionamento da Basf. A venda da unidade de revestimentos foi anunciada anteriormente e concluída neste semestre, gerando um ganho contábil que impulsionou os resultados. A Carlyle, gestora de private equity, assumiu o controle da divisão. A Basf não informou se haverá outros desinvestimentos similares no curto prazo.
Segundo trimestre concentra ganhos
No segundo trimestre, o lucro líquido atingiu 4,14 bilhões de euros, enquanto as vendas somaram 17,21 bilhões de euros. A maior parte do ganho com a venda da divisão de revestimentos foi reconhecida nesse período, explicando a concentração do resultado. A empresa destacou que o aumento nos lucros também foi sustentado por preços e volumes mais altos, sinalizando uma recuperação da demanda em algumas linhas de negócio. O primeiro trimestre, embora não detalhado, também teve contribuição positiva, mas em menor escala. As vendas do segundo trimestre representaram pouco mais da metade da receita semestral, indicando uma sazonalidade favorável. A empresa não divulgou o lucro operacional por trimestre, mas destacou a melhora sequencial.
CEO reforça otimismo com reestruturação
O CEO Markus Kamieth avaliou o desempenho positivamente. “Fortalecemos ainda mais a posição da Basf no mercado e alcançamos um progresso significativo com nossa reestruturação, bem como com as medidas de portfólio”, afirmou. A declaração evidencia a importância da estratégia de focar em negócios mais rentáveis, da qual a venda da unidade de revestimentos é um exemplo. A empresa não detalhou outros planos de desinvestimento ou iniciativas de reestruturação em curso, mas sinalizou que continuará a otimizar seu portfólio. Kamieth assumiu o comando da empresa recentemente e tem enfatizado a necessidade de transformação. A reestruturação mencionada inclui a simplificação da estrutura organizacional, embora os detalhes não tenham sido compartilhados.
Projeções elevadas para o ano
A projeção de EbitdaA para o ano é de 6,9 a 7,7 bilhões de euros. Em 2025, o indicador registrado foi de 6,55 bilhões de euros, o que significa que a empresa espera um aumento mesmo no cenário mais conservador. A elevação da projeção reflete o bom momento operacional e a contribuição extraordinária da venda de ativos. A fonte não detalhou as premissas para o crescimento, mas o guidance sugere otimismo moderado.
Fluxo de caixa mantido
Em relação ao fluxo de caixa livre, a empresa manteve a previsão anterior, sem revelar o valor. A manutenção indica que a geração de caixa não deve ser substancialmente afetada pelos eventos do semestre. Esse indicador é acompanhado de perto por investidores, pois reflete a capacidade de financiar recompras e dividendos. Detalhes adicionais sobre a expectativa de fluxo de caixa não foram fornecidos. A previsão de fluxo de caixa livre é um indicador chave para a saúde financeira da companhia. O fato de a Basf ter mantido a estimativa sugere estabilidade nas operações.
Recompra de ações à vista
O grupo informou que lançará um programa de recompra de ações de 1 bilhão de euros em agosto. A conclusão dessa iniciativa está prevista para abril do próximo ano. O programa é parte de um plano maior, de 4 bilhões de euros, anunciado em setembro de 2024. Com a medida, a Basf sinaliza confiança na geração de caixa e busca remunerar seus acionistas. Detalhes operacionais, como a forma de execução, não foram divulgados. A fonte não esclareceu se a recompra substituirá o pagamento de dividendos ou será complementar. A Basf não detalhou se a recompra será feita de forma contínua ou em blocos.
Perspectivas para o segundo semestre
Os resultados do primeiro semestre colocam a Basf em uma trajetória sólida para o restante do ano. O ganho com a venda da unidade de revestimentos, aliado ao crescimento orgânico, proporcionou um lucro histórico. Com projeções elevadas e o programa de recompra em andamento, a empresa projeta um 2025 ainda mais robusto, apesar dos desafios macroeconômicos. As medidas de reestruturação e portfólio devem continuar a apoiar a rentabilidade nos próximos trimestres. A empresa não forneceu uma projeção específica para a receita do ano, mas o tom geral é de confiança. Os investidores aguardam os próximos comunicados para entender melhor a evolução das vendas e a implementação da reestruturação.